Списать долги через банкротство можно, но бесследно процедура не проходит. Закон оставляет человеку несколько запретов — на три года, пять и десять лет, — а часть обязательств не исчезает вовсе. Ниже — что именно меняется в жизни после суда, с какой даты считать сроки и о чём стоит подумать до подачи заявления. Речь идёт о российских правилах: они закреплены в законе № 127-ФЗ «О несостоятельности (банкротстве)», в других странах порядок свой.
С какого дня идёт отсчёт
Здесь часто путаются. Сроки считают не с подачи заявления и не с решения суда о признании банкротом, а с даты, когда завершена реализация имущества — последняя стадия дела. Либо с момента прекращения производства, если дело закрыли на этой стадии. Сама процедура занимает от нескольких месяцев до года и дольше, так что реальный «хвост» последствий длиннее, чем кажется по цифрам из закона.
Поэтому удобнее делить всё на два периода: пока дело идёт и после его завершения.
Что меняется, пока идёт процедура
- Имуществом и счетами распоряжается финансовый управляющий. Сделки с тем, что вошло в конкурсную массу, без него недействительны.
- Открывать новые счета и вклады, брать кредиты, выдавать поручительства самостоятельно нельзя.
- Суд вправе временно ограничить выезд за границу — до завершения или прекращения дела.
- Сделки должника за три года до процедуры могут проверить. Подаренную родственнику машину или проданную за бесценок долю управляющий вправе оспорить.
На жизнь должнику оставляют сумму не ниже прожиточного минимума — на него самого и на иждивенцев. Единственное жильё, если оно не в ипотеке, по общему правилу не забирают.
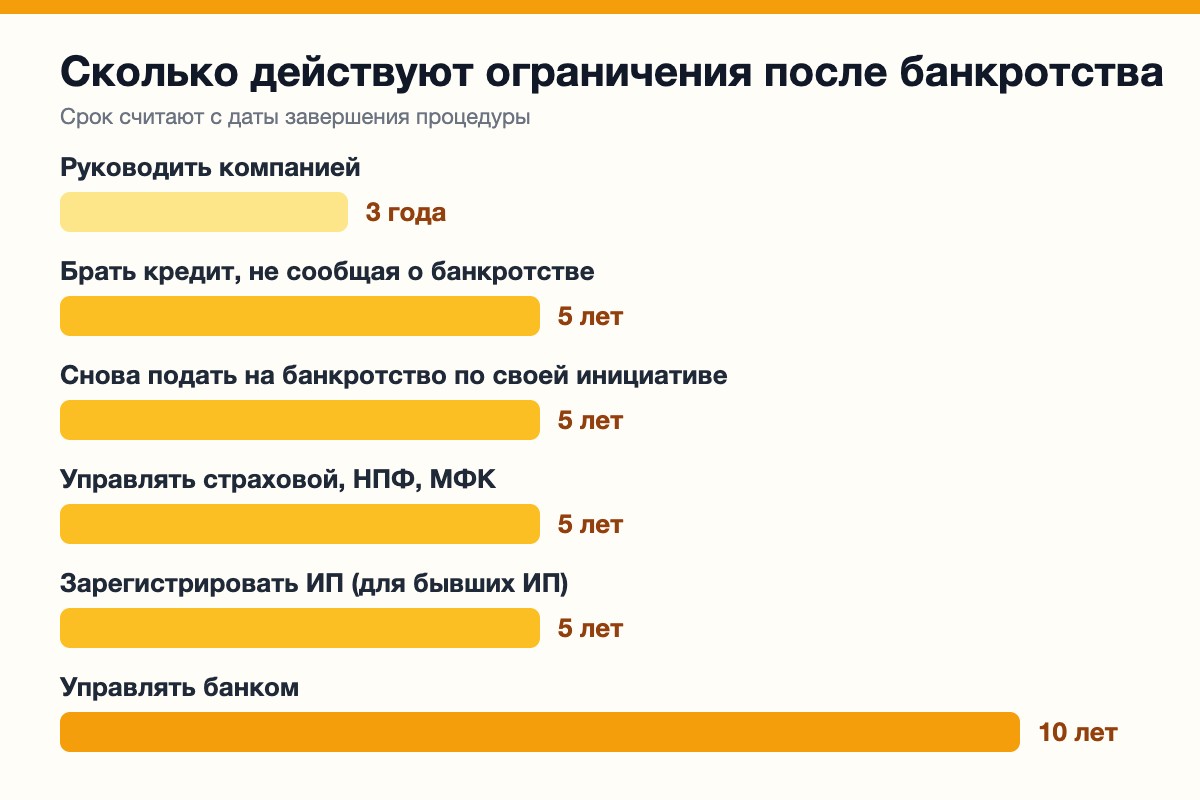
Запреты после завершения: таблица сроков
| Что ограничено | Срок | Как это выглядит на практике |
|---|---|---|
| Кредиты и займы | 5 лет | Брать можно, но в заявке обязательно указывать, что было банкротство. Решение остаётся за банком |
| Повторное банкротство по собственному заявлению | 5 лет | Если новые долги накопятся раньше, списать их тем же способом не получится |
| Руководящие должности в компаниях | 3 года | Нельзя быть директором, входить в совет директоров и иначе участвовать в управлении юрлицом |
| Управление страховой организацией, НПФ, управляющей компанией фондов, микрофинансовой компанией | 5 лет | Запрет на должности в органах управления |
| Управление банком | 10 лет | Самый долгий запрет — он касается кредитных организаций |
| Статус ИП | 5 лет | Для тех, кто банкротился как предприниматель: заново зарегистрировать ИП в этот срок нельзя |
Отдельный нюанс: если в течение этих пяти лет человека всё же признают банкротом повторно — уже по заявлению кредитора, — правило об освобождении от долгов к нему не применят.
Чего закон не запрещает
Список запретов короче, чем принято думать. После завершения дела можно:
- работать по найму на любой должности, не связанной с управлением компанией;
- получать зарплату и пенсию на свои счета, открывать вклады;
- покупать недвижимость, машину и другое имущество;
- оформить самозанятость;
- свободно выезжать за границу — ограничение, если суд его вводил, снимается.
Какие долги не спишут
Банкротство — не амнистия по всем обязательствам. Даже после завершения дела остаются:
- алименты;
- возмещение вреда жизни и здоровью;
- компенсация морального вреда;
- долги по зарплате и выходным пособиям перед работниками;
- субсидиарная ответственность и убытки, причинённые компании, которой человек руководил;
- текущие платежи — те, что возникли уже после начала дела.
Кроме того, суд может вообще отказать в списании, если должник скрывал имущество, давал управляющему или суду ложные сведения, набирал кредиты, заведомо не собираясь платить. Процедура в таком случае пройдёт, имущество продадут, а долги останутся.
Последствия, которых нет в законе
Формальные запреты — только часть картины. Сведения о банкротстве публичны: они попадают в единый федеральный реестр, запись появляется и в кредитной истории. Банки видят эту информацию и без признания заёмщика, поэтому первые годы одобряют займы неохотно, а если одобряют — то небольшие суммы и под повышенную ставку. Ипотеку формально никто не запрещает, но рассчитывать на неё сразу после процедуры не стоит.
Вторая неочевидная вещь — цена самой процедуры: госпошлина, вознаграждение управляющего, публикации, услуги юриста. При небольшом долге расходы могут оказаться сопоставимы с тем, что удастся списать. Прежде чем идти в суд, полезно спокойно сопоставить выгоды и ограничения после банкротства — и понять, перевешивает ли одно другое именно в вашей ситуации.
Три частых вопроса
Узнает ли работодатель? Сообщать ему о банкротстве закон не обязывает. Но сведения открыты, и служба безопасности при желании их найдёт. Исключение — руководящие посты и должности с особыми требованиями к деловой репутации: там скрыть процедуру не получится.
Что будет, если умолчать о банкротстве в заявке на кредит? Это нарушение закона, за которое предусмотрена ответственность. К тому же смысла в нём немного: банк увидит процедуру в кредитной истории.
Можно ли банкротиться второй раз? По своему заявлению — не раньше чем через пять лет. Для внесудебной процедуры через МФЦ сроки и условия свои, их стоит уточнять отдельно.
Что в итоге
Банкротство закрывает вопрос с долгами, но на несколько лет сужает финансовые и карьерные возможности. Для человека без бизнес-амбиций и планов на ипотеку ограничения почти незаметны. Для того, кто собирался руководить компанией или вскоре брать крупный кредит, они могут оказаться весомее самих долгов. Отсюда и главный совет: считать не только сумму, которую спишут, но и то, от чего придётся на время отказаться.